Bloomberg Línea — El cobre atraviesa uno de sus ciclos alcistas más intensos, aunque las dudas sobre el ritmo de inversión en inteligencia artificial han provocado una pausa en su avance. Las restricciones de suministro y la demanda china siguen siendo claves para las perspectivas del metal.
Ver más: ¿Dónde invertir en bonos de América Latina? Las oportunidades que ve Goldman Sachs
El precio del cobre retrocedía 0,2% este martes, hasta US$14.588 por tonelada en la Bolsa de Metales de Londres (LME), a las 11:25 a.m. de Shanghái, según Bloomberg. El aluminio también caía 0,3%, mientras el zinc perdía 0,7%.
Las ventas de acciones tecnológicas en los mercados mundiales reflejan la preocupación por las dificultades para financiar la expansión de los centros de datos. El movimiento afectó al cobre, cuya demanda futura está vinculada parcialmente a esa infraestructura.
Pese al retroceso, el metal acumula una ganancia de 17% en 2026. La principal fuerza detrás de ese avance ha sido la amenaza de aranceles estadounidenses, que impulsó el traslado de grandes volúmenes de cobre hacia Estados Unidos.
Para Giovanni Staunovo y Kayden Lee, estrategas de UBS, “el crecimiento de la oferta minera sigue decepcionando y la disponibilidad de concentrados continúa siendo excepcionalmente limitada”. Las restricciones de producción siguen respaldando las perspectivas del metal.
¿Por qué sube el cobre?
La producción minera constituye una de las principales explicaciones del encarecimiento. Citi proyecta una contracción mundial de 0,2% en 2026, hasta 23,49 millones de toneladas, pese a los incentivos que representan las cotizaciones actuales.
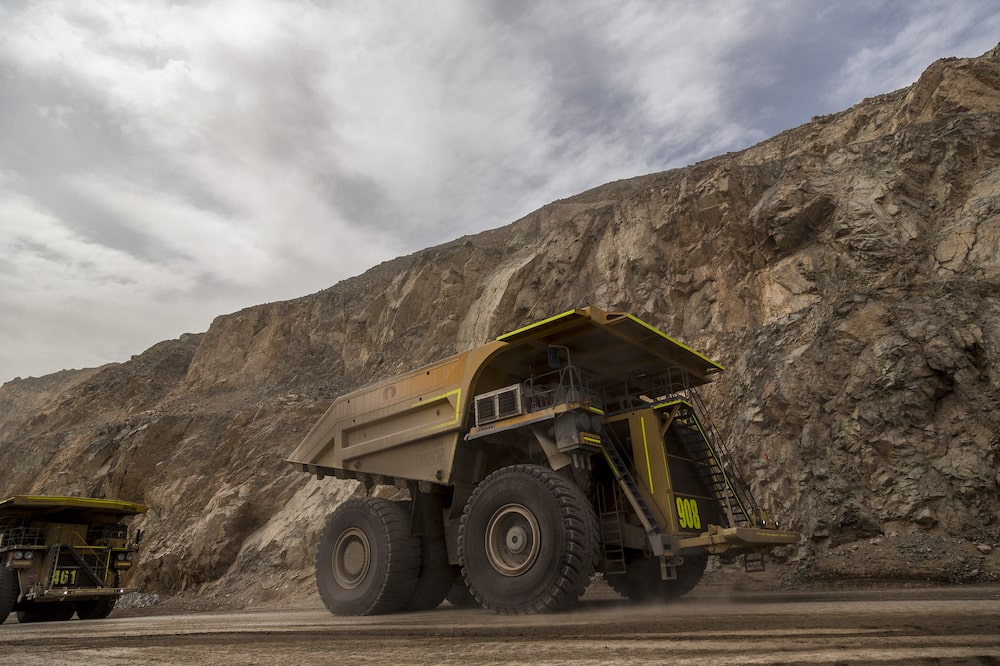
Chile concentra buena parte de las dificultades. UBS estima que su producción acumulada cae 7% interanual y advierte que podría situarse por debajo de cinco millones de toneladas en 2026, frente a los 5,3 millones del año anterior.
→ Suscríbete al newsletter Línea de Mercado, una selección de Bloomberg Línea con las noticias bursátiles más destacadas del día.
Codelco y BHP, responsables conjuntamente de alrededor de la mitad de la producción chilena, explican una proporción importante del retroceso. A ello se suman menores leyes minerales, dificultades operativas y tensiones laborales en las minas de Centinela y Escondida.
Precisamente, una huelga en Centinela, una de las principales minas chilenas de Antofagasta, amenaza con afectar la producción en un plazo de dos semanas, según los sindicatos. La compañía, sin embargo, mantiene sus previsiones de producción.
Panamá constituye otra fuente de incertidumbre. La posibilidad de reabrir Cobre Panamá, operada por First Quantum Minerals, provocó tomas de ganancias, aunque todavía no existe una decisión definitiva sobre su reactivación.
“Todavía no hay claridad sobre el momento, la escala o la vía legal para una reapertura, y no se ha tomado ninguna decisión final”, dijeron Staunovo y Lee.
Citi contempla una reanudación hacia finales de 2027 y calcula que Panamá podría producir 80.000 toneladas ese año y 240.000 en 2028. Son proyecciones condicionadas a que se materialice la reapertura.
La escasez también afecta al mineral que utilizan las fundiciones para producir cobre refinado. Según UBS, la falta de materia prima ha llevado a niveles récord los descuentos que estas plantas consiguen por procesarla, una señal de las dificultades para abastecerse y de la presión sobre sus márgenes.
Ver más: El Niño amenaza los precios de los alimentos, del café al cacao: ¿cuánto pueden subir?
La influencia de China y el estado de los inventarios
China continúa como principal centro de consumo. Milagros Cruzado, analista de mercados de Capitaria Perú, estima que representa entre 50% y 57% de la demanda mundial, con un consumo cercano a 16 millones de toneladas durante 2026.
La recuperación manufacturera es moderada. El índice PMI oficial chino avanzó de 49,8 puntos en agosto a 50,1 en septiembre, mientras las inversiones en redes eléctricas, energías renovables y vehículos eléctricos sostienen el consumo del metal.
Felipe Cáceres, analista de mercados de Capitaria, destaca que “los inventarios en los almacenes del LME cayeron 36% desde junio y los del mercado chino se desplomaron 79% en el mismo período, reflejando un mercado físico genuinamente ajustado”.

Citi calcula que cada US$1.000 millones invertidos en transición energética requieren 2.360 toneladas de cobre, frente a 860 toneladas para centros de datos y 570 toneladas para otros sectores económicos.
No obstante, el consumo tradicional todavía representa 74% de la demanda mundial, frente al 24% de la transición energética y las redes eléctricas y el 2% de los centros de datos.
Los inventarios muestran otra particularidad. Citi estima que las existencias estadounidenses aumentaron de 100.000 toneladas a comienzos de 2025 a aproximadamente 1,2 millones en septiembre de 2026, impulsadas por la incertidumbre arancelaria.
Ver más: ¿En qué invertir en Chile, Perú y Colombia? Estas son las apuestas de este banco de inversión
La acumulación en Estados Unidos contrasta con la reducción de existencias en otros mercados. Según Renta4, los inventarios de Shanghái cayeron 73% durante el año, hasta 38.744 toneladas al cierre de septiembre.
César Huimán y el equipo de Renta4 advierten, sin embargo, que la acumulación estadounidense puede hacer que el mercado mundial esté menos ajustado de lo que sugieren las cifras de Shanghái y Londres.
También existen diferencias sobre el balance físico. UBS proyecta un déficit de 219.000 toneladas en 2026, mientras Citi estima un superávit de 102.000 toneladas de cobre refinado. Las cifras corresponden a metodologías y previsiones de cada entidad.
¿Qué implica el cobre récord para América Latina?
Los precios elevados tienen consecuencias directas para las economías productoras. Chile y Perú destacan por su dependencia del metal, aunque el impacto sobre las exportaciones, las monedas y las cuentas fiscales depende también de los volúmenes extraídos.
En Chile, el cobre representó cerca del 59% de las exportaciones de 2025, según Capitaria. El aumento de las cotizaciones favorece los ingresos externos, pero las dificultades de producción limitan el aprovechamiento de los precios récord.
Perú presenta una situación diferente. Renta4 destaca que la inversión privada creció 17,6% real durante el segundo trimestre de 2026, su mayor expansión desde 2021, mientras el ciclo favorable de los metales sostiene las perspectivas empresariales.
Ver más: ¿Qué pasa con mi dinero si invierto US$100 en el S&P 500? Así se reparte cada dólar
Cruzado, de Capitaria Perú, sostiene que “el cobre alto fortalece las exportaciones y da soporte a las monedas de Chile y Perú, ya que el ingreso de divisas apoya a las monedas”.
El efecto monetario, sin embargo, convive con presiones inflacionarias. Según Cruzado, la inflación de Chile se aproxima al 4,1%, mientras la de Lima Metropolitana alcanzó 4,55% en septiembre, cifras superiores a los objetivos de sus respectivos bancos centrales.
En México, la transmisión ocurre principalmente a través de compañías productoras como Grupo México y Southern Copper. El comportamiento del peso mexicano depende más de las relaciones comerciales con Estados Unidos y del diferencial de tasas de interés.
Cáceres destaca que el peso chileno logró apreciarse la semana pasada pese a la fortaleza internacional del dólar. El analista vincula ese comportamiento con los elevados precios del cobre y su efecto sobre los ingresos externos de los países productores.
Las acciones mineras también reflejan el auge del metal. Los datos de Bloomberg muestran que Sociedad Minera Cerro Verde acumula una rentabilidad de 50,15% en 2026.
Southern Copper registra un avance de 43,33%, Grupo México gana 37,59% y Sociedad Punta del Cobre se valoriza 30,52%. Antofagasta, por su parte, presenta un rendimiento positivo de 9,68%.
Ver más: Acciones de Meta forman un ‘golden cross’: qué es y qué ocurrió las seis veces que lo hizo
Sobre las oportunidades bursátiles, Cáceres sostiene que “Southern Copper destaca por sus márgenes operativos superiores a la industria y sus reservas de larga vida útil en México y Perú”. Cruzado sostiene que “las mejores oportunidades están en los productores que producen por debajo de US$2.00 – 2.50 por libra y tienen capacidad de crecer”.
La exposición al cobre también implica riesgos. Los mayores precios pueden elevar los márgenes de las productoras, pero los costos operativos, las inversiones necesarias y las valoraciones bursátiles condicionan el rendimiento de sus acciones.
¿Hasta dónde puede subir el precio del cobre en 2027?
Las perspectivas para 2027 muestran dispersión. UBS mantiene una visión favorable y proyecta que el déficit de cobre aumentará de 219.000 toneladas en 2026 a 379.000 toneladas en 2027.
Staunovo y Lee sostienen que “el crecimiento restringido de la oferta, la reducción de los inventarios fuera de Estados Unidos y la demanda sostenida de la electrificación, la inversión en redes y la infraestructura de IA deberían continuar respaldando los precios”.
El banco suizo proyecta US$15.000 por tonelada para diciembre de 2026 y marzo de 2027, antes de alcanzar US$15.500 en junio y septiembre del próximo año.
Citi adopta una posición más cautelosa. Su escenario central, al que asigna una probabilidad de 50%, contempla un precio promedio de US$14.500 por tonelada durante 2027 y un mercado de cobre refinado prácticamente equilibrado.
Ver más: ¿El precio del dólar seguirá subiendo? BlackRock explica por qué ve poco margen para otro rally
El escenario alcista, con una probabilidad de 30%, eleva el promedio a US$17.000. Depende de factores como recortes de tasas, estímulos económicos en China, restricciones adicionales de suministro o decisiones arancelarias estadounidenses.
En contraste, el escenario bajista de Citi, con una probabilidad de 20%, contempla US$13.000 por tonelada. Considera tasas de interés más elevadas, menor dinamismo de la demanda y un crecimiento de la oferta superior al previsto.
Renta4 comparte una referencia de US$14.500 en su escenario central, aunque advierte que el consenso de mercado para 2027 se sitúa en US$12.897 por tonelada, aproximadamente 10% por debajo de las cotizaciones de referencia utilizadas en su análisis.
Las próximas señales estarán en la producción de Chile, las negociaciones sobre Cobre Panamá, la evolución de los inventarios estadounidenses y la demanda china. Esas variables marcarán la distancia entre las proyecciones alcistas y los escenarios de corrección para 2027.
Este artículo fue actualizado a las 8:28 a.m., hora del Este de Estados Unidos (ET), para incorporar el desempeño del precio del cobre durante la jornada de este martes 13 de octubre.