
Bloomberg Línea — UBS (UBS) prevé que la bolsa brasileña vuelva a niveles previos a la primera vuelta electoral y que el real mantenga el respaldo de las tasas de interés pese a las reacciones iniciales generadas en los mercados tras la victoria del líder de izquierda Luiz Inácio Lula da Silva.
La bolsa brasileña acumulaba un alza del 27,5% en 2026 y el real se había apreciado un 8,4% previo a la correción del lunes tras las elecciones, situándose entre las monedas más fuertes de la región.
Ver más: La victoria de Lula en Brasil altera el panorama político de la derecha en América Latina
Sin embargo, el lunes la Bolsa de São Paulo abrió con una fuerte caída del 16,6% y se tuvo que activar el “circuit breaker”, que consiste en un mecanismo extraordinario de suspensión de las negociaciones por 30 minutos.
Entre tanto, el real brasileño fue una de las monedas más golpeadas en los mercados internacionales el lunes, después de que el dólar subiera un 9,65% y superara los R$5,459 al inicio de la jornada.
A pesar del frenesí del lunes, UBS ve margen para consolidar las ganancias, aunque la evolución dependerá de la credibilidad fiscal como principal condición y de las tasas de interés.
Explica que la aprobación rápida de un paquete de medidas con cifras creíbles podría mejorar significativamente las perspectivas de la economía brasileña y sus activos financieros.
Además, las continuas entradas de capital extranjero en el mercado de acciones brasileño podrían prolongar el repunte, “independientemente de los fundamentos económicos”.
Según UBS, el Gobierno deberá presentar un paquete con acciones específicas y cifras claras, en lugar de limitarse a declaraciones de intención.
Considera que el Gobierno deberá conciliar los compromisos de gasto asumidos durante la campaña, estimados en unos R$300.000 millones, con el ajuste fiscal.
Además, señala que el paquete deberá obtener la aprobación de un Congreso de mayoría conservadora antes de finalizar el año.
“Veo espacio para una recuperación parcial relativamente rápida, porque la magnitud de la caída de hoy refleja también el desarme abrupto de posiciones construidas después de la primera vuelta y no únicamente un deterioro equivalente de los fundamentos brasileños”, dijo a Bloomberg Línea Emanoelle Santos, analista de mercados de la ‘app’ de inversiones XTB. “El real mantiene un colchón importante por el diferencial de tasas y, de hecho, la fuerte repricing de la curva puede volver a hacer atractivo el carry una vez que disminuya la volatilidad”.
Ver más: Victoria de Lula golpea a los activos de América Latina: así caen los mercados
Expectativa de recuperación de la bolsa brasileña
“Las revisiones al alza de las ganancias empresariales dependen de una reducción de las tasas de interés, que a su vez requiere credibilidad fiscal, dijo UBS en un reporte. ”El escenario base contempla un retorno a los niveles de valoración previos a la primera vuelta electoral, equivalentes a una desviación estándar por debajo del promedio histórico”.
Emanoelle Santos dice que en la bolsa brasileña podrían surgir oportunidades de compra, especialmente en empresas exportadoras y con ingresos en dólares.
Según su análisis, recuperar ese terreno requerirá más que una corrección técnica: los inversionistas necesitan mayor claridad sobre los planes del Gobierno en materia de Hacienda, gasto público y estabilización de la deuda. Por eso, “el real podría estabilizarse antes que la bolsa, pero una recuperación sostenida de ambos activos dependerá mucho más de las primeras decisiones económicas de Lula que del simple agotamiento de las ventas de hoy”.
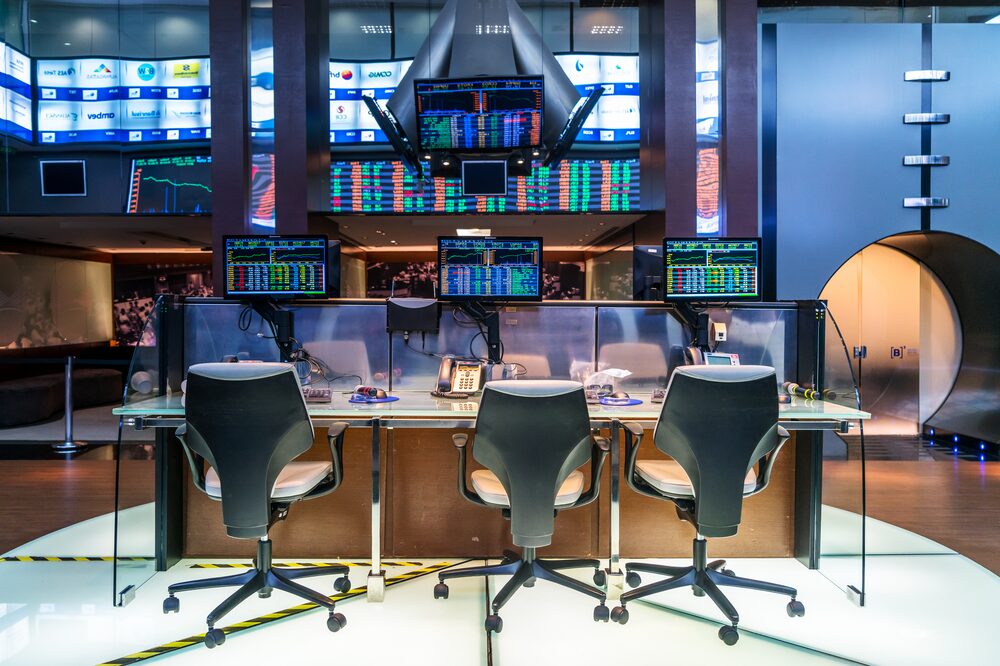
Jonathan Fortun, economista sénior del Instituto Internacional de Finanzas (IIF, por sus siglas en inglés), dice a Bloomberg Línea que el Ibovespa inicia la semana un 11% por debajo del nivel previo a la primera vuelta cuando el senador de la ultraderecha Flávio Bolsonaro se impuso a Lula.
“Recuperarlo en reales me parece posible en unos meses, porque el índice está lleno de exportadores que ganan en dólares y un real más débil les sube la utilidad en reales”, indicó el economista del IIF. “Lo que no vuelve es el premio por Bolsonaro, que fue el salto de 8% del 5 de octubre” tras la primera vuelta.
Ya an dólares la cuenta es otra, con el índice retrocendiendo un 16% y la moneda 9% abajo en un solo día. “Ahí la recuperación necesita que muera la impugnación de Flávio Bolsonaro y que aparezca el plan fiscal. Yo lo pondría así, el nivel en reales es alcanzable, el nivel en dólares es la apuesta de verdad”.
El soporte que tiene el real brasileño frente al dólar
Con respecto al real brasileño, UBS dijo que el diferencial de tasas de interés seguirá respaldándolo, pero “la incertidumbre fiscal continuará siendo el factor determinante”.
Explica que el primer nivel de referencia sería de R$5,4 por dólar, aunque comnsidera que no se puede descartar un deterioro adicional de la moneda en una primera etapa.
Jonathan Fortun opina que el diferencial de tasas le pone un piso a la velocidad de la caída del real, pero no al nivel.
Explica que el diferencial entre las tasas de interés de Brasil y Estados Unidos favorece al real brasileño.
Real brasileño
Con la tasa Selic en 13,65% y la de la Reserva Federal (Fed) en el rango de 3,75% a 4%, apostar contra la moneda brasileña tiene un costo cercano a 10 puntos porcentuales anuales.
“Por eso, el real ya rebotó de R5,60 esta mañana a R5,46 ahora. Con los compradores de carry entrando apenas se calmó la rueda”, dijo Fortun.
Sin embargo, advierte que las tasas altas no garantizan la estabilidad de la moneda.
A finales de 2024, el real también se benefició de ese diferencial, pero se debilitó hasta R$6,20 por dólar cuando el mercado perdió confianza en el ajuste fiscal.
Por eso, considera que la recuperación dependerá de las primeras señales fiscales del Gobierno de Luiz Inácio Lula da Silva, de quién asuma el Ministerio de Hacienda y del rumbo de sus promesas de campaña.
“Si esa señal llega en semanas, el real vuelve a R$5,20 con la ayuda del carry. Si no llega, el carry solo hace que la depreciación sea lenta en lugar de abrupta”, dice.
Ajuste fiscal creíble
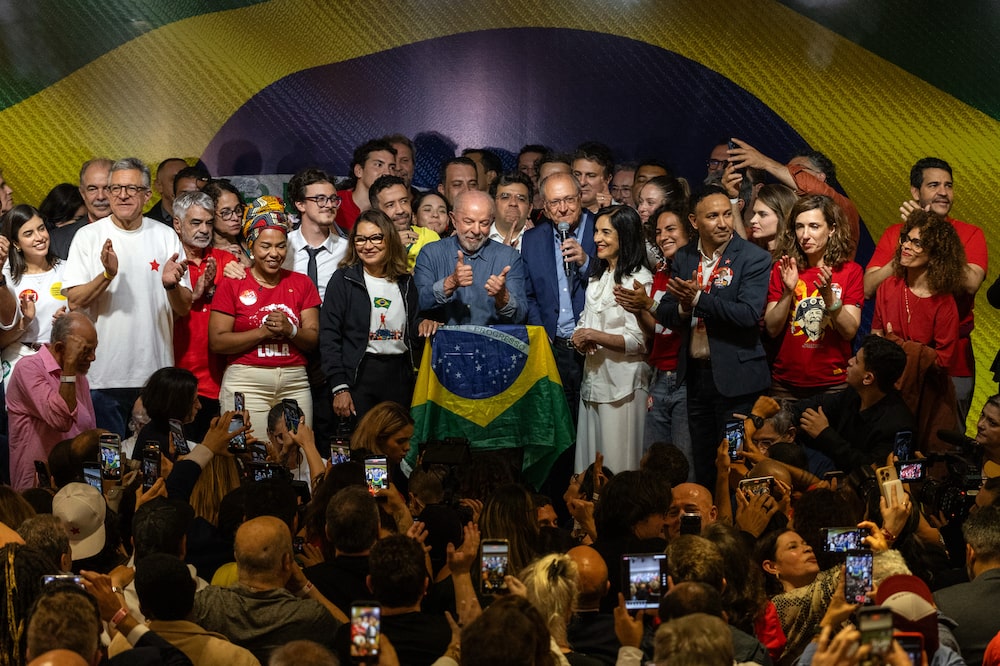
Según un informe de la consultora Oxford Economics, el mayor desafío de Lula será convencer a los mercados de que puede ofrecer un ajuste fiscal creíble para frenar el creciente endeudamiento público.
Oxford dice que los brasileños votaron a favor de la continuidad de las políticas, “frenando así el avance arrollador del movimiento de derecha en la mayor economía de América Latina”.
Sin embargo, señala que la victoria de Lula provocó una fuerte caída en los mercados, ya que los inversionistas reevaluaron las perspectivas fiscales bajo su cuarto mandato.
“El mayor desafío de Lula será convencer a los mercados de que puede ofrecer un ajuste fiscal creíble y sostenible, priorizando al mismo tiempo el crecimiento de los salarios reales y el empleo”, escribió Mauricio Monge, economista sénior para América Latina en Oxford Economics y autor del informe. “Prevemos una estrategia de consolidación gradual, basada en un menor crecimiento del gasto primario real y mayores ingresos fiscales”.
Ernesto Revilla, economista en jefe de Citi para América Latina, dijo en la previa de las elecciones brasileñas que el triunfo de Lula podría aportar continuidad y previsibilidad a la economía brasileña, aunque tiene “el riesgo fiscal hacia adelante”.
Destacó que este será el cuarto mandato presidencial de Lula y, por ello, tanto el mandatario como sus políticas ya son conocidos por los inversionistas.