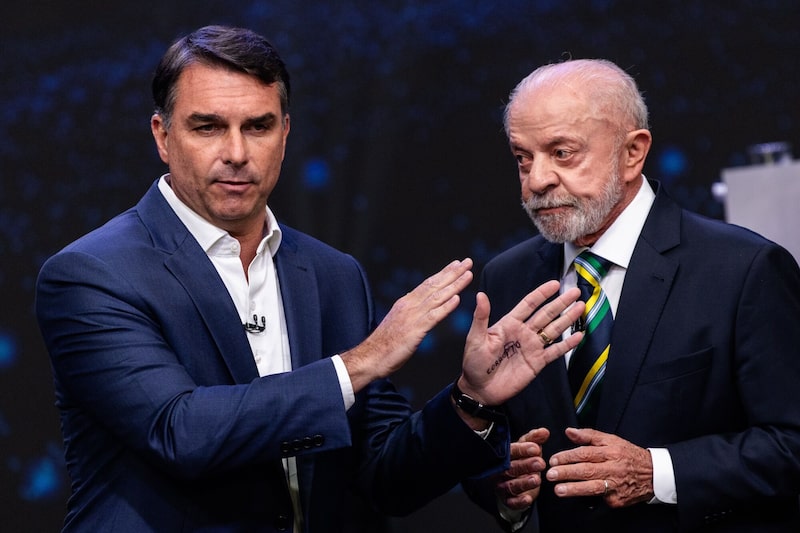
Brasil llegará al balotaje presidencial del 25 de con una economía que todavía crece, un sector externo relativamente sólido y una importante capacidad productiva en agricultura, petróleo y minería. Sin embargo, el panorama fiscal será uno de los principales condicionantes para quien asuma la conducción del país, advirtió Emanoelle Santos, analista de la plataforma de inversiones XTB, en diálogo con el podcast #LaEstrategiaDelDía Argentina.
“El desafío no es solamente entonces el nivel de deuda, sino que Brasil paga tasas reales muy elevadas para financiarla”, señaló la especialista. Según explicó, ese costo absorbe recursos fiscales, encarece el financiamiento del sector privado y amplifica la reacción de los mercados ante cualquier duda sobre las cuentas públicas.
En ese contexto, las proyecciones del Fondo Monetario Internacional (FMI) contemplan un crecimiento de 2,4% para este año, aunque advierten que la deuda continuará aumentando si no se implementa un ajuste fiscal adicional.
El desafío fiscal que heredará el próximo presidente de Brasil
Para Santos, una de las principales dificultades del próximo gobierno será la escasa flexibilidad del presupuesto para reducir gastos. Según detalló, más del 90% del gasto primario federal es obligatorio, mientras que el gasto verdaderamente discrecional representa alrededor de 0,3% del producto interno bruto (PIB).
“Por eso, un ajuste serio no se consigue cerrando ministerios o recortando gastos administrativos”, sostuvo. En cambio, consideró que una consolidación fiscal de mayor alcance requeriría discutir cuestiones estructurales como la indexación de beneficios, el gasto previsional, el salario mínimo, los pisos constitucionales, las exenciones tributarias y la eficiencia del gasto público.
El problema, agregó, excede la capacidad de decisión unilateral del Poder Ejecutivo. “El próximo presidente recibirá un problema que es bastante más estructural y que además necesita al Congreso para resolverlo”, resumió.
Qué activos brasileños podrían beneficiarse de un triunfo de Flávio Bolsonaro
La estrategia de inversión podría variar según el resultado electoral. En un escenario de victoria de Flávio Bolsonaro, Santos consideró que la principal apuesta estaría vinculada a una eventual reducción de la prima de riesgo fiscal de Brasil, más que a una empresa en particular.
El programa del dirigente propone una nueva regla fiscal, reducción del gasto, reforma administrativa, menor carga tributaria y una mayor participación privada mediante concesiones y desestatizaciones. Santos considera que si el mercado interpretara que esas medidas son viables, el primer impacto podría verse en el real y en la curva de tasas de interés.
Desde allí, el beneficio podría extenderse a las compañías domésticas más sensibles al costo del capital. Santos mencionó entre los sectores potencialmente favorecidos a la construcción, las concesiones, los servicios públicos, los bancos y las empresas de consumo financiado.
También podría producirse una recalificación de algunas empresas estatales si disminuyera la percepción de intervención. Sin embargo, la analista planteó una cautela sobre esa tesis: el programa todavía no detalla suficientemente cómo se concretaría el ajuste fiscal en una estructura presupuestaria donde gran parte de los compromisos ya están definidos de antemano.
Infraestructura, energía y Petrobras: la tesis de inversión con Lula
Una continuidad de Lula da Silva plantearía una estrategia diferente. El programa del actual presidente apunta a mantener el marco fiscal vigente, con mayor inversión pública y privada en infraestructura, industria, transición energética y minerales críticos, además de una nueva fase del Programa de Aceleración del Crecimiento (PAC).
VER MÁS: ¿Cómo invertir tras las elecciones de Brasil? Las estrategias de Wall Street tras el rally
En ese esquema, Petrobras y el Banco Nacional de Desarrollo Económico y Social (BNDES) tendrían un papel relevante como instrumentos de inversión. Por eso, la exposición a infraestructura, construcción, energía, petróleo y gas, industria y empresas vinculadas a la inversión pública podría resultar más alineada con ese escenario, desde la consideración de Emanoelle Santos.
Petrobras cuenta con un programa de inversión de US$109.000 millones para el período 2026-2030, un factor que, según la especialista, aporta un motor operativo concreto a esa tesis.
“El contrapeso, en este caso, estaría relacionado con las cuentas públicas. Si el mercado interpretara que el gasto aumenta sin una mejora suficiente del resultado primario, una suba de las tasas de interés brasileñas podría terminar compensando parte de los beneficios esperados en las valuaciones de las compañías”, indicó.
La curva de tasas, una variable clave para las inversiones
Más allá de quién gane las elecciones, Santos recomendó seguir la reacción del mercado de deuda antes de asumir que un determinado resultado electoral favorecerá automáticamente a ciertos sectores o acciones.
“En ambos escenarios, yo miraría primero qué ocurre con la curva de tasas de Brasil antes de asumir automáticamente una victoria electoral que favorecería a un grupo determinado de acciones”, concluyó.
La evolución de las tasas permitirá evaluar cómo interpreta el mercado las perspectivas fiscales del próximo gobierno y en qué medida las propuestas económicas de cada candidato podrían traducirse en cambios concretos en el costo del financiamiento y en las valoraciones de los activos brasileños.