Bloomberg Línea — América Latina concentra una parte clave de los minerales críticos que demandará la expansión global de la inteligencia artificial y la transición energética, pero enfrenta el reto de atraer el capital necesario para desarrollar nuevos proyectos.
Citi considera que una de las principales ventajas de América Latina es su riqueza en minerales y otras materias primas críticas: la región concentra el 41% del cobre extraído a nivel mundial, el 22% del zinc, el 19% del litio, el 8% de la bauxita y el 4% del níquel.
Actualmente, América Latina cuenta predominantemente con la producción de litio de menor costo, lo que resulta favorable en un contexto de volatilidad de precios a lo largo de distintos ciclos.
De otra parte, la región posee el 17% de la producción mundial de oro, con México, Perú y Brasil como sus principales productores.
El director global de Metales y Minería de Citi (C), William Husband, destacó en un foro virtual en el que participó Bloomberg Línea que varias de las grandes mineras mundiales con operaciones en América Latina están priorizando la exploración, las inversiones de capital para crecimiento y el financiamiento de nuevos proyectos por “miles de millones de dólares” en países como Chile, Argentina y Perú.
“De modo que (América Latina) se ha convertido en un importante foco de atención a nivel mundial, en comparación con algunas de las otras jurisdicciones mineras tradicionales del mundo”, dijo Husband en el foro virtual ‘Latin America’s Role in Driving the Critical Minerals Transformation’, organizado por Citi.

Pero los analistas consideran que la ventaja geológica de América Latina no será suficiente si la región no logra convertir sus recursos en proyectos financiables y cadenas de mayor valor.
En la actualidad, China domina buena parte del procesamiento global de los minerales críticos, mientras América Latina sigue concentrada en la extracción.
De acuerdo con cifras compartidas en el evento de Citi, América Latina concentra un 26% de la inversión global en exploración minera.
En 2025, la región recibió unos US$3.200 millones para exploración, con Chile como principal destino.
Hacia 2040, la región tendría una oportunidad de crecimiento de US$154.000 millones en el mercado de minerales: US$130.000 millones en nuevas actividades mineras y US$24.000 millones en refinación.
El cobre, especialmente en Chile y Perú, sería el principal motor, seguido por el crecimiento del litio y el níquel.
Citi estima que será necesario financiar US$1,65 billones de inversión hasta 2035 para cubrir la demanda proyectada de minerales críticos, con el cobre que requerirá unos US$780.000 millones y el litio alrededor de US$340.000 millones.
De acuerdo a sus proyecciones, el mundo necesitaría entre 2025 y 2050 aproximadamente la misma cantidad de cobre que produjo durante los 125 años anteriores.
Ver más: China absorbe el litio de América Latina, que carga con los costos y riesgos del extractivismo
De Brasil a Argentina: las oportunidades en minerales críticos
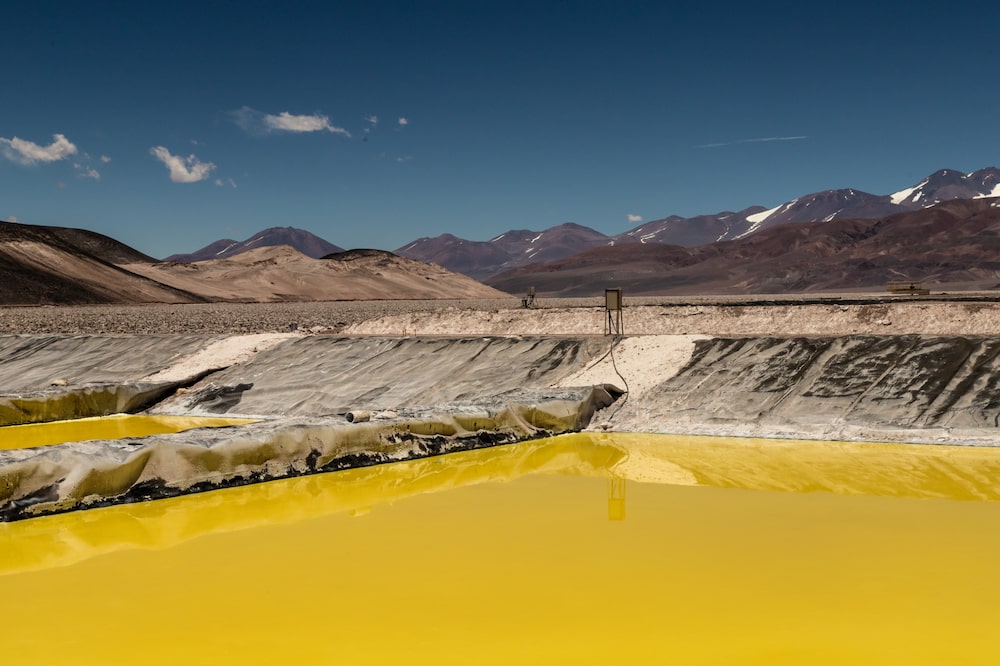
Sobre Argentina, William Husband mencionó que en este momento “hay un montón de proyectos de cobre a gran escala en el mercado que buscan financiamiento a través de diversas fuentes”, ya sean inversiones estratégicas de otras empresas, financiamiento de proyectos por parte de agencias de crédito a la exportación o cualquier otra opción intermedia.
Su estrategia se apoya en el litio y está fuertemente impulsada por el Régimen de Incentivo para Grandes Inversiones (RIGI).
El país ya registra US$25.000 millones en proyectos aprobados de minería y metalurgia (M&M) —que abarcan oro, plata, litio y cobre—, y mantiene otros US$25.000 millones adicionales bajo análisis y evaluación, comentó Husband en entrevista con Bloomberg Línea.
Consideró que Argentina atraviesa uno de sus mayores niveles de inversión minera, impulsado por una geología excepcional que ofrece oportunidades de clase mundial en cobre, litio y oro. “Muchos bancos están dedicando muchísimo tiempo a Argentina”.
Según Citi, las mayores certezas sobre las reglas fiscales han facilitado el desarrollo de proyectos en Argentina, impulsando a grandes mineras y compañías argentinas a acelerar la exploración en el país.
Ver más: Latinoamérica entraría a nueva fase de la transición energética y estos países podrían liderarla
Husband también señaló que las tierras raras son una de las principales oportunidades de Brasil en minerales críticos y consideró que el país tiene condiciones para convertirse en un actor relevante en su procesamiento.
“Brasil es, después de China, una de las ubicaciones óptimas para la minería de tierras raras, con potencial para aumentar tanto la producción como posteriormente el procesamiento”, indicó el director global de Metales y Minería de Citi en el evento. “Para su procesamiento se necesitará capital”.
La mayor economía regional posee una base de recursos “sumamente diversificada y cuenta con gigantes de la industria global como Vale (VALE)”.
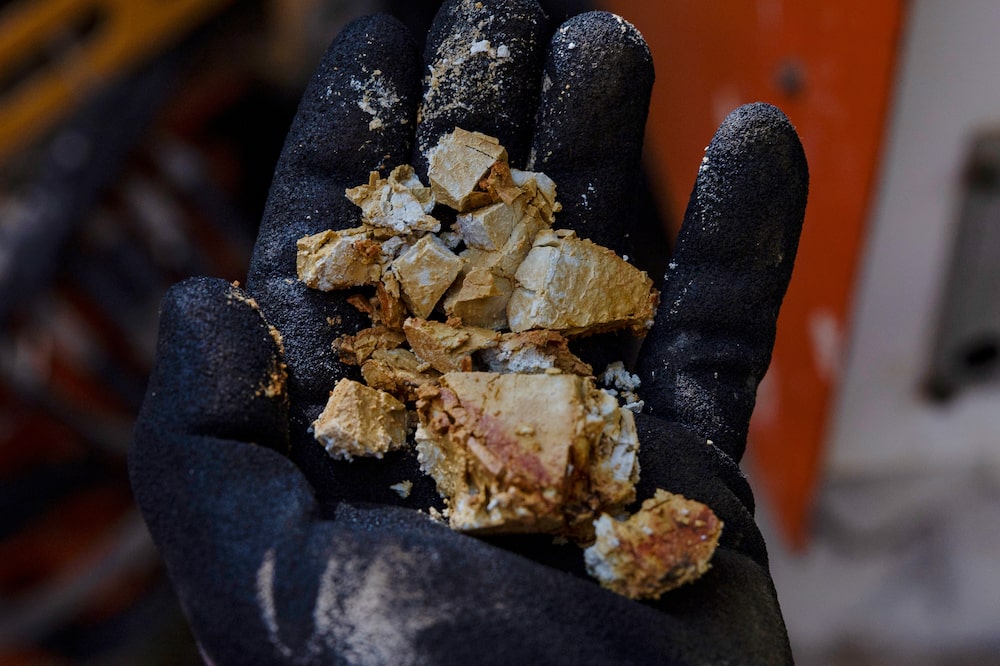
Aunque el litio brasileño, principalmente de roca y arcilla, puede ser más costoso que el de las salmueras de Argentina, Chile y Bolivia, seguiría siendo económicamente viable con los precios actuales, comentó.
El ejecutivo agregó que Brasil es prácticamente el principal productor mundial de niobio, además de contar con una importante producción de aluminio y acero.
Además, se posiciona estratégicamente en sectores de alta demanda tecnológica, como el grafito (cuya demanda se prevé aumente 1,9 veces para 2040) y las tierras raras magnéticas (+1,5 veces en el mismo periodo).
Estos materiales podrían beneficiarse del crecimiento de la infraestructura asociada a los centros de datos de inteligencia artificial.
A partir de esta combinación de recursos, planteó incluso si Brasil debería acelerar la construcción de centros de datos de IA, aprovechando su disponibilidad de los minerales y materiales necesarios para desarrollar esa infraestructura.
De otra parte, México se ha consolidado como el principal productor de plata del mundo durante más de 16 años.
El país cuenta también con sólidas reservas de cobre, oro y zinc.
“Su mayor ventaja es geográfica: su vecindad con el mercado norteamericano lo posiciona de forma inmejorable ante la demanda automotriz y el proceso de electrificación del norte de la región”, según el analista.
En el caso de Perú, William Husband señaló que el país andino necesita acelerar los permisos para ampliar operaciones existentes y desarrollar nuevas minas, además de fortalecer la disponibilidad de talento especializado.
También destacó que el principal reto está en el acceso a capital de largo plazo y menor costo, que podría ayudar a impulsar la minería de capital local y financiar nuevas exploraciones, incluso mediante alianzas entre el Gobierno y las grandes compañías mineras.
El país cuenta con una cartera de proyectos mineros que supera los US$64.000 millones y proyecta una inversión sectorial estimada en aproximadamente US$8.100 millones para el año 2026.
“Para mí, lo más importante es, probablemente, que el gobierno facilite el acceso a capital a largo plazo y a menor costo para impulsar más el sector minero de propiedad local. Hay bastantes empresas grandes operando allí, pero aún quedan muchas áreas por explorar”, remató.
Ver más: Latam pone los minerales para energías limpias, pero países ricos son los que ganan: Oxfam